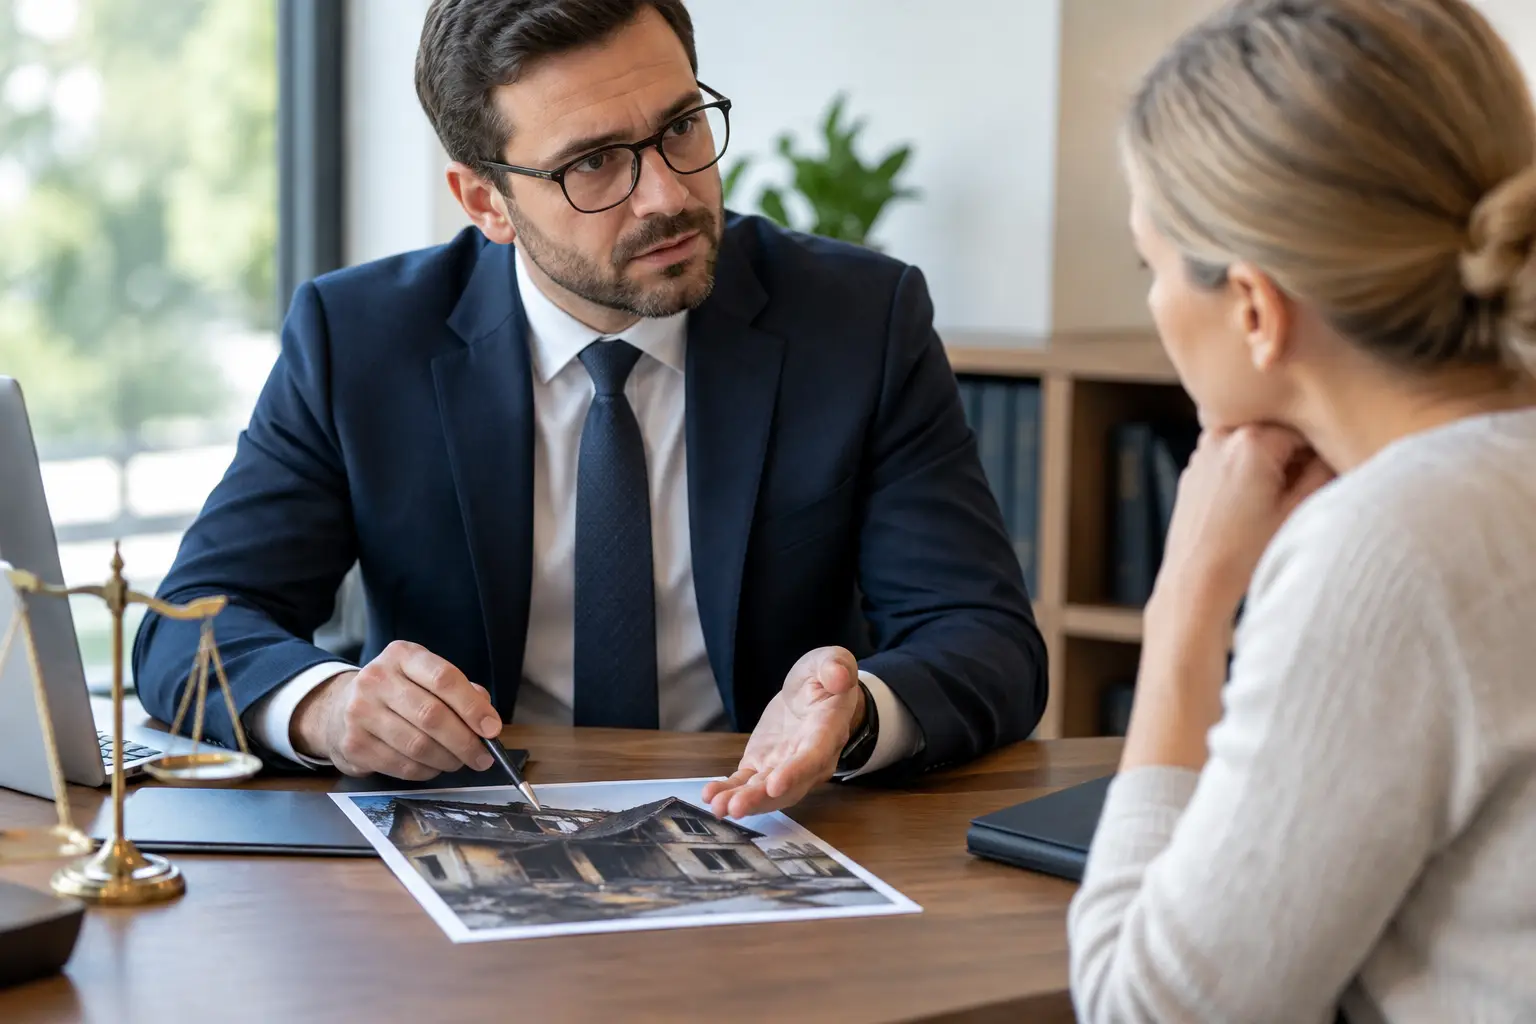
Na een brand staat de schade zelden stil bij wat zichtbaar is. Naast roet, rook en waterschade kunnen bedrijfsactiviteiten uitvallen, huurinkomsten wegvallen of noodzakelijke herstelkosten oplopen. Juist wanneer u afhankelijk bent van een verzekeringsuitkering, kan een verschil van mening met de verzekeraar grote gevolgen hebben. Een brandschade advocaat helpt u om uw rechten, de polisvoorwaarden en de schadevaststelling scherp naast elkaar te leggen.
De eerste contacten met de verzekeraar verlopen vaak constructief. Dat hoeft echter niet te betekenen dat u het eens moet zijn met iedere conclusie van een expert of schadebehandelaar. Een verzekeraar mag de schade onderzoeken, maar moet de claim ook zorgvuldig en volgens de verzekeringsovereenkomst beoordelen. Als dekking, oorzaak, hoogte van de schade of de voortgang van de uitkering ter discussie staat, is tijdige juridische begeleiding vaak verstandig.
Waarom brandschade vaak tot een geschil leidt
Een branddossier is meer dan een factuur voor herstelwerkzaamheden. Er moet worden vastgesteld wat de oorzaak van de brand is, welke zaken zijn beschadigd, welke herstelmethode redelijk is en welke onderdelen van de polis van toepassing zijn. Bij ondernemers komt daar vaak bedrijfsschade bij: omzetverlies, vaste lasten, tijdelijke huisvesting of extra kosten om de onderneming draaiende te houden.
De verzekeraar schakelt doorgaans een expert in. Die expert brengt de oorzaak en omvang van de schade in kaart. Hoewel een expertise een belangrijk document is, is het geen eindbeslissing waar u zonder meer aan gebonden bent. De gekozen uitgangspunten kunnen bepalend zijn voor de uitkering. Denk aan de vraag of herstel mogelijk is, of vervanging nodig is, welke waarde geldt en of gevolgschade binnen de dekking valt.
Ook polisvoorwaarden kunnen aanleiding geven tot discussie. Een verzekeraar kan bijvoorbeeld stellen dat sprake is van onderverzekering, dat een uitsluiting geldt of dat een preventieverplichting niet is nageleefd. Niet iedere verwijzing naar een voorwaarde betekent dat de afwijzing terecht is. De tekst van de polis, de toepasselijkheid van de voorwaarden, de feiten en de manier waarop de verzekeraar het beroep op die voorwaarde onderbouwt, verdienen afzonderlijke beoordeling.
De eerste dagen na brand: handelen zonder uw positie te schaden
Na een brand is het begrijpelijk dat u vooral wilt opruimen en herstellen. Toch kunnen beslissingen in deze fase later van betekenis zijn. Meld de schade zo snel mogelijk bij de verzekeraar en bewaar alles wat inzicht geeft in de situatie vóór en na de brand. Maak foto’s en video’s, houd een logboek bij van gesprekken en maatregelen, en bewaar offertes, facturen, voorraadadministratie en correspondentie.
Neem ook maatregelen om verdere schade te beperken. Dat kan bestaan uit het afdekken van een pand, het veiligstellen van inventaris of het regelen van tijdelijke bedrijfsruimte. Overleg waar mogelijk vooraf met de verzekeraar of expert over grote herstelstappen. Acuut noodzakelijke maatregelen kunnen uiteraard niet altijd wachten. Leg dan vast waarom direct handelen nodig was en welke kosten zijn gemaakt.
Voor een ondernemer is het daarnaast van belang om de financiële gevolgen vanaf het begin te administreren. Houd omzet, gemiste opdrachten, extra personeelskosten, huur van vervangende apparatuur en andere bijkomende uitgaven apart bij. Bedrijfsschade wordt niet uitsluitend vastgesteld op basis van een algemeen gevoel dat de onderneming stilligt. Een deugdelijke onderbouwing maakt het verschil.
Wanneer is een brandschade advocaat nodig?
Juridische hulp is niet pas zinvol wanneer een procedure onvermijdelijk lijkt. Vaak kan een advocaat al eerder duidelijkheid scheppen over de juridische positie en de juiste koers in het dossier. Dat geldt in het bijzonder als de verzekeraar de dekking betwist, de schade laag vaststelt, een voorschot weigert of lang geen standpunt inneemt.
Een brandschade advocaat kan ook van betekenis zijn wanneer de verzekeraar aanvullende informatie opvraagt die verder gaat dan redelijkerwijs nodig lijkt, of wanneer vragen over de oorzaak van de brand een verdenking oproepen. Wees in zo’n situatie volledig en zorgvuldig, maar geef niet onnodig speculatieve verklaringen. Onjuiste of onvolledige informatie kan ernstige gevolgen hebben voor een verzekeringsclaim. Tegelijk mag een verzekeraar niet zonder goede grond aannemen dat u geen recht op uitkering heeft.
Bij een beroep op schending van verplichtingen uit de polis is juridische nuance essentieel. Verzekerden moeten de schade doorgaans tijdig melden en voldoende informatie verstrekken. Maar een verzekeraar kan niet automatisch iedere tekortkoming aangrijpen om uitkering te weigeren. De vraag is onder meer of de verzekeraar daardoor in een redelijk belang is geschaad. Bij opzettelijke misleiding liggen de gevolgen uiteraard anders. Juist daarom is een analyse van de feiten, correspondentie en polisvoorwaarden nodig voordat u een verstrekkend standpunt accepteert.
Contra-expertise: nuttig, maar niet altijd voldoende
Als u het niet eens bent met de schadevaststelling, kan een contra-expert uitkomst bieden. Deze deskundige beoordeelt de schade vanuit uw positie en kan met de expert van de verzekeraar overleggen. Veel polissen bieden, binnen grenzen, dekking voor redelijke kosten van contra-expertise. Controleer wel vooraf welke regeling geldt en welke kosten de verzekeraar vergoedt.
Contra-expertise en juridische bijstand hebben ieder een eigen functie. De contra-expert richt zich primair op de technische en financiële schadevaststelling. De advocaat beoordeelt de dekking, de uitleg van voorwaarden, uw verplichtingen en de juridische gevolgen van standpunten van de verzekeraar. In complexe dossiers is die combinatie vaak waardevol, maar het hangt af van het geschil. Gaat het uitsluitend om de hoogte van herstelkosten, dan kan een goede contra-expert soms voldoende zijn. Gaat het om een afwijzing of principiële dekkingsdiscussie, dan is juridische begeleiding eerder aangewezen.
Wat een advocaat in een brandschadedossier concreet doet
Een goede aanpak begint niet met procederen, maar met overzicht. De polis, voorwaarden, schademelding, expertiserapporten en correspondentie moeten in samenhang worden gelezen. Vervolgens wordt duidelijk welke punten vaststaan, waar bewijs nodig is en welk standpunt juridisch houdbaar is.
Daarna kan een advocaat namens u communiceren met de verzekeraar. Dat voorkomt dat een dossier verzandt in losse e-mails, herhaalde vragen of onduidelijke toezeggingen. Waar nodig wordt een gemotiveerde reactie gegeven op een afwijzing of expertise. Ook kan worden aangedrongen op een voorschot wanneer de aansprakelijkheid of dekking grotendeels vaststaat, maar de definitieve schadeomvang nog wordt uitgewerkt.
Soms is overleg voldoende om een redelijke regeling te bereiken. Soms blijft een verzekeraar bij een afwijzing of te lage uitkering. Dan kan een procedure nodig zijn. Welke route passend is, hangt af van de financiële belangen, de bewijspositie, de polis en de bereidheid van partijen om tot een oplossing te komen. Procederen kost tijd en geld, maar niets doen kan betekenen dat een onjuist standpunt feitelijk het eindpunt wordt.
Veelgemaakte fouten na een brand
De meest kostbare fout is vaak te snel akkoord gaan met een schadebedrag om het dossier af te sluiten. Begrijpelijk, zeker wanneer herstel dringend is, maar een finale regeling laat doorgaans weinig ruimte om later terug te komen op vergeten of onderschatte schadeposten. Vraag daarom altijd wat precies wordt afgekocht en welke posten nog openstaan.
Een tweede fout is het weggooien of herstellen van beschadigde zaken voordat deze zijn vastgelegd of beoordeeld. Veiligheid gaat voor, maar leg de toestand zo goed mogelijk vast en stem af met de expert. Ten slotte onderschatten ondernemers geregeld de bedrijfsschade. Niet alleen omzetverlies telt mee. Ook bespaarde kosten, seizoensinvloeden, groeiverwachtingen en de mogelijkheid om werkzaamheden elders voort te zetten kunnen van belang zijn.
Persoonlijke begeleiding bij een verzekeringsgeschil
Een brandschade raakt vaak meer dan een gebouw of inventaris. Het gaat om een woning, een onderneming, continuïteit en financiële rust. BBS Advocaten staat verzekerden bij in geschillen met verzekeraars en kijkt daarbij niet alleen naar de juridische regel, maar ook naar wat nodig is om weer verder te kunnen.
Wacht niet tot de correspondentie zich opstapelt of u onder druk een regeling moet tekenen. Zorg dat u begrijpt welke keuzes u maakt, welke informatie u verstrekt en welke rechten u behoudt. Een vroegtijdige beoordeling van uw dossier kan rust geven op een moment waarop juist veel onzeker is.