Een kapotte bedrijfsinstallatie, schade aan een woning of een opdrachtgever die afspraken niet nakomt: schade verhalen op de wederpartij begint niet met een stevig geformuleerde brief. De basis wordt vaak gelegd in de eerste uren en dagen na het incident. Wat is er precies gebeurd, wie was waarvoor verantwoordelijk en welke schade is daardoor werkelijk ontstaan? Wie die vragen zorgvuldig beantwoordt, staat later aanzienlijk sterker.
Een schadeclaim is bovendien geen standaardprocedure. De juiste aanpak hangt af van de juridische verhouding tussen partijen, de beschikbare bewijzen, eventuele algemene voorwaarden en verzekeringen. Een snelle regeling kan verstandig zijn, maar niet als daarmee schadeposten of rechten onnodig worden prijsgegeven.
Wanneer kunt u schade op de wederpartij verhalen?
De hoofdregel is helder: wie een ander schade berokkent door een tekortkoming, onrechtmatige gedraging of schending van een afspraak, kan verplicht zijn die schade te vergoeden. In de praktijk zit de discussie meestal niet in die hoofdregel, maar in de toepassing ervan.
Bij een overeenkomst kan sprake zijn van een tekortkoming. Denk aan een aannemer die werkzaamheden ondeugdelijk uitvoert, een leverancier die gebrekkige materialen levert of een contractspartner die zonder geldige reden niet levert. De wederpartij moet dan doorgaans eerst de kans krijgen om alsnog correct na te komen, tenzij dat zinloos is of nakoming blijvend onmogelijk is.
Buiten een overeenkomst draait het vaak om de vraag of iemand onzorgvuldig heeft gehandeld. Ook dan moet er een voldoende duidelijk verband zijn tussen dat handelen en uw schade. Niet iedere tegenvaller is juridisch verhaalbare schade. De omstandigheden, afspraken en verwachtingen van partijen geven daarbij de doorslag.
Aansprakelijkheid is niet hetzelfde als een schadebedrag
Dat iemand aansprakelijk is, betekent nog niet dat ieder genoemd bedrag wordt vergoed. U moet kunnen onderbouwen welke schade u heeft geleden en waarom die schade het gevolg is van de gebeurtenis. Een offerte kan helpen, maar is iets anders dan een factuur. Een begroting van toekomstig herstel vraagt vaak om extra toelichting, bijvoorbeeld van een deskundige.
Soms is er ook sprake van eigen schuld. Als u schade had kunnen beperken, een waarschuwing heeft genegeerd of een gebrek te laat meldde, kan de vergoeding lager uitvallen. Dat is geen automatisme: ook hier tellen de concrete feiten.
Bewijs verzamelen voordat de discussie begint
In veel dossiers staat of valt het verhaal van schade op de wederpartij met bewijs. Bewaar daarom niet alleen de grote documenten, maar ook de ogenschijnlijk kleine stukken. Foto’s van de situatie, e-mails, appberichten, opdrachtbevestigingen, gespreksverslagen en facturen kunnen samen een overtuigend geheel vormen.
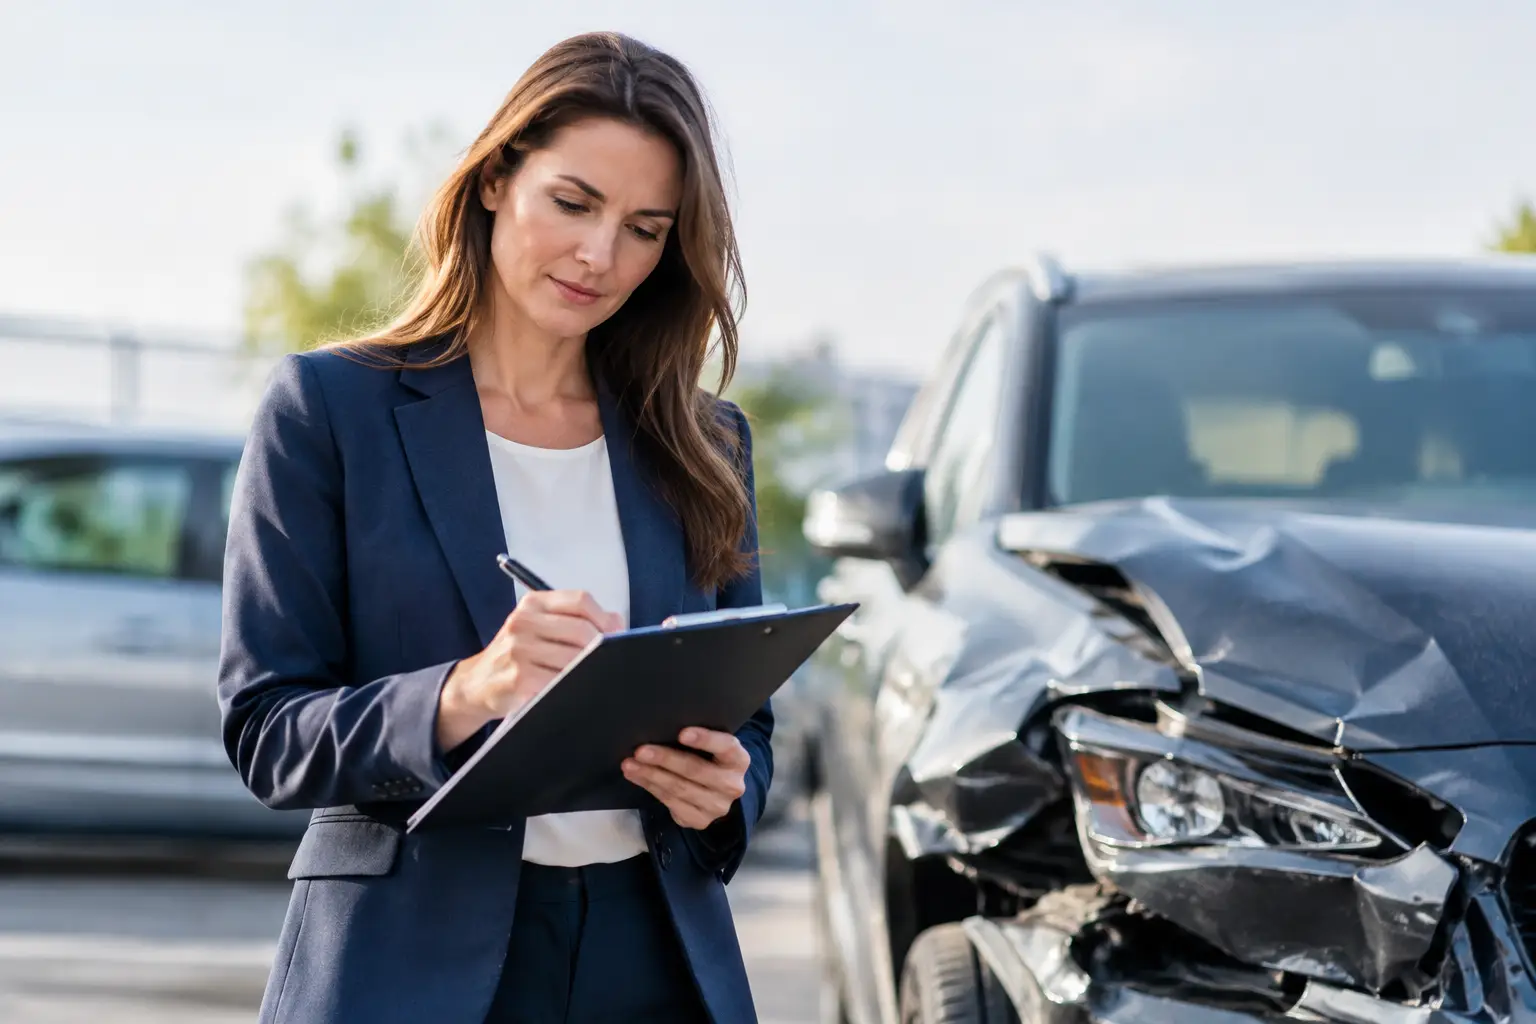
Leg de schade zo snel mogelijk vast. Maak overzichtsfoto’s en detailfoto’s, noteer datum en tijd en beschrijf wat u aantreft. Laat beschadigde zaken bij voorkeur niet direct herstellen, opruimen of afvoeren voordat de wederpartij of diens verzekeraar de gelegenheid heeft gehad de schade te bekijken. Is onmiddellijk herstel nodig om verdere schade te voorkomen? Documenteer dan de noodzaak, de situatie vooraf en de uitgevoerde werkzaamheden zo volledig mogelijk.
Bij bedrijfsschade zijn administratie en planning vaak minstens zo belangrijk als foto’s. Bewaar bijvoorbeeld omzetgegevens, correspondentie over geannuleerde opdrachten, urenregistraties en bewijs van extra kosten voor tijdelijke vervanging. Daarmee maakt u inzichtelijk dat een schadepost meer is dan een schatting.
Stel de wederpartij zorgvuldig aansprakelijk
Een aansprakelijkstelling hoeft niet onnodig juridisch te klinken, maar moet wel precies zijn. Beschrijf de relevante feiten in chronologische volgorde. Benoem waarom u de wederpartij verantwoordelijk houdt, welke schade al bekend is en welke stukken uw standpunt ondersteunen. Vraag om bevestiging dat de aansprakelijkstelling is doorgestuurd naar de aansprakelijkheidsverzekeraar, als de wederpartij daarvoor verzekerd kan zijn.
Zet niet te vroeg een definitief bedrag onder een dossier als de omvang van de schade nog onzeker is. U kunt aansprakelijkheid vastleggen en aangeven dat de schade nog wordt geïnventariseerd. Dat voorkomt dat u zich vastlegt op een bedrag dat later niet alle herstelkosten, gevolgschade of noodzakelijke deskundigenkosten dekt.
Een redelijke reactietermijn is verstandig. Blijft een inhoudelijke reactie uit, dan kan een aanmaning of ingebrekestelling nodig zijn. Bij contractuele geschillen is dat vaak essentieel om verzuim te laten intreden. Zonder verzuim kan een vordering tot vervangende schadevergoeding in sommige gevallen te vroeg komen.
Welke schadeposten komen in beeld?
De schade moet zoveel mogelijk worden gebracht in de toestand waarin u zonder de gebeurtenis zou hebben verkeerd. Dat uitgangspunt klinkt eenvoudig, maar vraagt om een concrete vergelijking. Bij materiële schade gaat het vaak om herstelkosten of, als herstel niet redelijk is, om waardevermindering of vervangingskosten.
Daarnaast kunnen redelijke kosten voor schadevaststelling en aansprakelijkstelling voor vergoeding in aanmerking komen. Denk aan kosten van een expert die nodig is om de oorzaak of omvang van schade vast te stellen. Ook redelijke kosten om verdere schade te beperken kunnen verhaalbaar zijn. Daar staat tegenover dat u zelf de plicht heeft om schade niet onnodig te laten oplopen.
Bij ondernemingen kan gevolgschade een belangrijk punt zijn. Extra huurkosten, noodzakelijke inhuur of gemiste marge kunnen bespreekbaar zijn, maar vereisen een heldere onderbouwing. Een daling in omzet is niet automatisch gelijk aan schade. Er kunnen bespaarde kosten tegenover staan, en de wederpartij zal vaak betwisten dat de omzetdaling daadwerkelijk door het incident komt.
De rol van verzekeraars bij een schadeclaim
In de praktijk meldt de wederpartij een aansprakelijkstelling geregeld bij diens verzekeraar. Die verzekeraar beoordeelt de aansprakelijkheid namens de verzekerde. Dat kan de afwikkeling vergemakkelijken, maar verandert uw positie niet: u moet uw vordering nog steeds onderbouwen en u bent niet verplicht ieder voorstel zonder meer te aanvaarden.
Bent u zelf verzekerd voor de geleden schade, meld het voorval dan tijdig bij uw eigen verzekeraar. Uw polis kan eisen stellen aan de melding, het behoud van beschadigde zaken en de manier waarop u met de aansprakelijke partij communiceert. Soms vergoedt uw eigen verzekeraar de schade eerst en neemt die vervolgens verhaal op de aansprakelijke partij. Soms blijft een eigen risico of een onverzekerd deel voor u over.
Let ook op wanneer een verzekeraar een expert inschakelt. Een expertise kan veel duidelijkheid geven, maar een rapport is niet per definitie volledig of beslissend. Zeker bij complexe oorzaaksvragen, waardebepalingen of bedrijfsschade kan een eigen deskundige beoordeling nodig zijn.
Verjaring en termijnen verdienen aandacht
Wachten lijkt soms aantrekkelijk, bijvoorbeeld omdat u eerst herstelkosten wilt afwachten. Toch kunnen termijnen uw positie aantasten. Vorderingen tot schadevergoeding verjaren niet onbeperkt. Welke termijn geldt, hangt onder meer af van de grondslag van de vordering en het moment waarop u bekend bent geworden met de schade en de aansprakelijke persoon.
Een schriftelijke stuitingsbrief kan verjaring voorkomen, maar moet aan wettelijke eisen voldoen. Een vrijblijvende e-mail of een vriendelijk verzoek om contact is niet altijd voldoende. Ook contracten en algemene voorwaarden kunnen korte klacht- of vervaltermijnen bevatten. Die voorwaarden zijn niet in iedere situatie geldig of redelijk, maar ze mogen nooit worden genegeerd.
Wanneer is juridische bijstand verstandig?
Bij duidelijke, beperkte schade kan een goed onderbouwde aansprakelijkstelling voldoende zijn. Juridische bijstand is vooral waardevol wanneer aansprakelijkheid wordt afgewezen, partijen verschillende lezingen van de feiten hebben of de schade omvangrijk is. Ook als een verzekeraar om uitgebreide informatie vraagt of een schikking voorstelt, is het verstandig de gevolgen eerst goed te beoordelen.
Een advocaat kan beoordelen welke grondslag het beste past, welke bewijsstukken nog ontbreken en of een ingebrekestelling, deskundigenonderzoek of procedure nodig is. BBS Advocaten staat verzekerden en gedupeerden bij in verzekerings- en aansprakelijkheidsgeschillen, met oog voor zowel de juridische details als de praktische oplossing.
Een zorgvuldig dossier geeft rust, ook wanneer de wederpartij direct bereid lijkt te betalen. Leg afspraken schriftelijk vast, wees precies over wat wel en niet is geregeld en neem geen genoegen met onduidelijkheid over toekomstige schade. Juist die zorgvuldigheid maakt ruimte voor een regeling die werkelijk recht doet aan uw situatie.