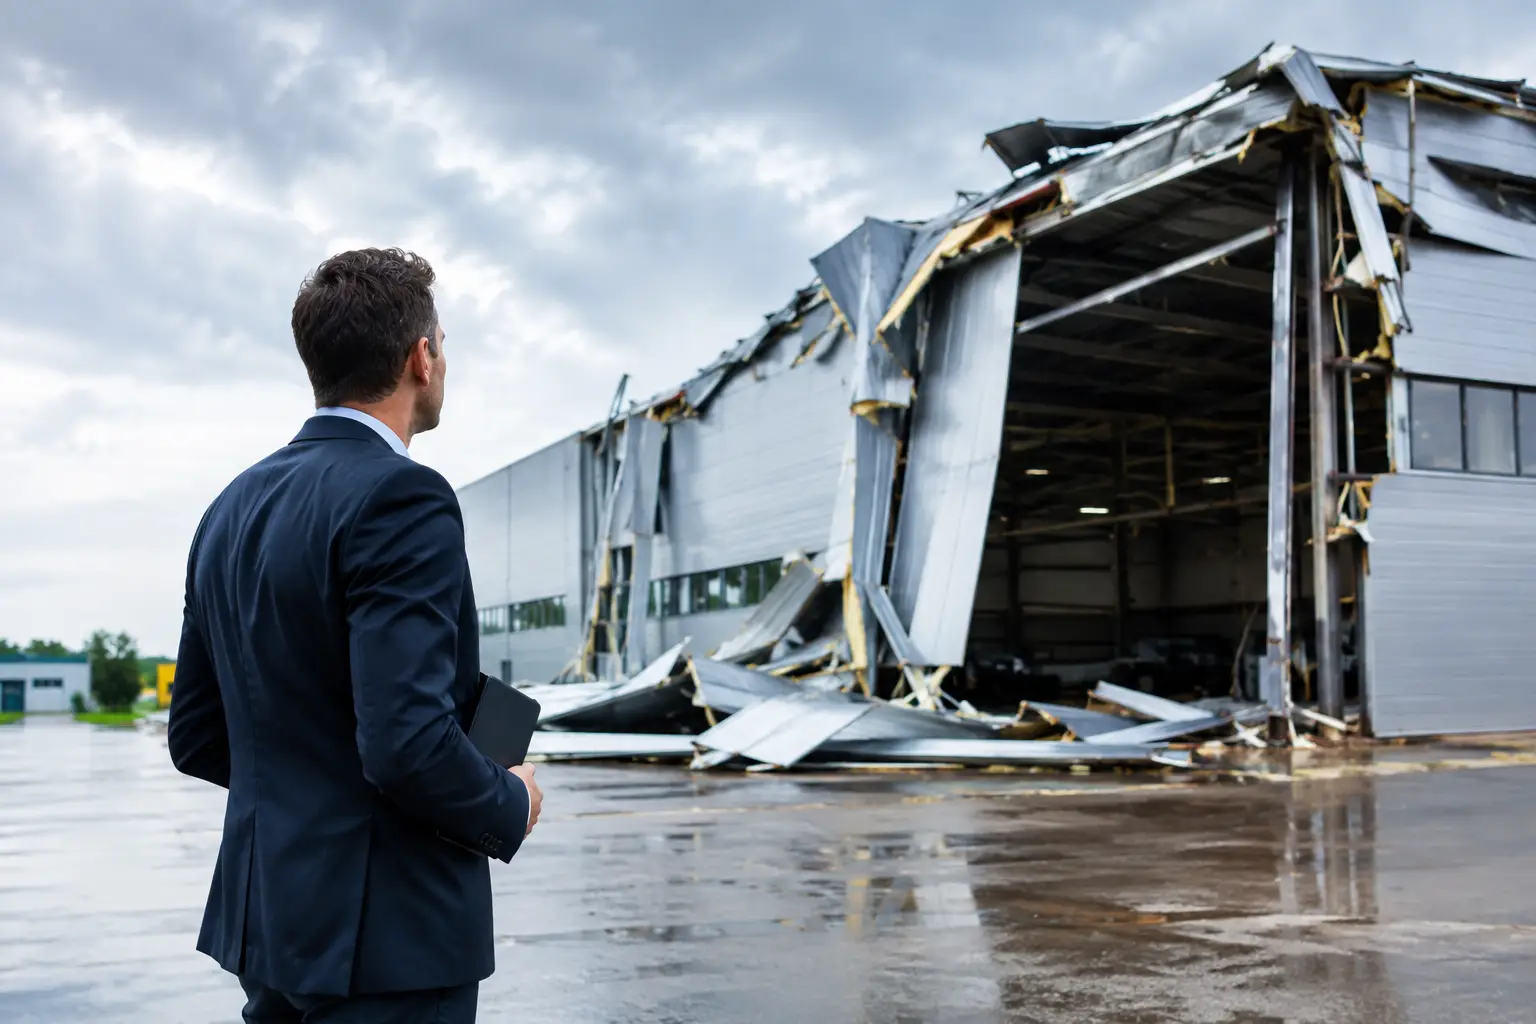
Een casus bedrijfsschade na storm begint zelden met een juridisch geschil. Eerst is er de praktische onrust: een losgeraakt dak, water op de bedrijfsvloer, beschadigde voorraad en medewerkers die niet veilig kunnen werken. Pas wanneer duidelijk wordt dat de onderneming dagen of weken omzet mist, komen de vragen over de verzekering op tafel. Wat valt onder de dekking? Welke schade moet worden bewezen? En wat als de verzekeraar de oorzaak of de hoogte van de schade betwist?
Onderstaande casus is vereenvoudigd, maar sluit aan bij vragen die ondernemers na extreem weer vaak hebben. De uitkomst hangt altijd af van de polis, de feitelijke oorzaak van de schade en de onderbouwing van het verlies.
Casus bedrijfsschade na storm: waar ontstaat het geschil?
Een groothandel in technische materialen wordt getroffen door een zware storm. Een deel van de dakbedekking raakt beschadigd. Regenwater dringt het pand binnen, waardoor voorraad onbruikbaar wordt en een verpakkingsmachine stilvalt. De onderneming kan gedurende drie weken slechts beperkt uitleveren. Een aantal vaste klanten bestelt tijdelijk bij concurrenten.
De ondernemer meldt de schade direct. De opstal- en inventarisschade worden onderzocht, maar bij de bedrijfsschade ontstaat discussie. De verzekeraar wijst erop dat een deel van de omzetdaling mogelijk samenhangt met al bestaande leveringsproblemen. Ook stelt de verzekeraar vragen over onderhoud aan het dak en over de vraag of alle misgelopen omzet werkelijk door de storm is veroorzaakt.
Dat is een herkenbaar kantelpunt. De fysieke stormschade is vaak zichtbaar. Bedrijfsschade is dat minder. Die bestaat uit de financiële gevolgen van een gedekte gebeurtenis: lagere omzet, doorlopende vaste kosten en soms extra kosten om de bedrijfsvoering zo snel mogelijk voort te zetten. Juist daarom is een zorgvuldige onderbouwing nodig.
Niet iedere schadeverzekering dekt omzetverlies
Een verzekering voor gebouwen, inventaris of voorraad vergoedt niet automatisch de omzetderving die daarna ontstaat. Daarvoor is doorgaans een bedrijfsschadeverzekering nodig. De voorwaarden bepalen vervolgens onder welke omstandigheden die verzekering uitkeert.
Vaak moet sprake zijn van materiële schade door een verzekerde gebeurtenis, zoals storm. Daarnaast kan een eigenrisicotermijn gelden. Wie drie dagen geen recht heeft op vergoeding, kan dus niet zonder meer alle schade vanaf het eerste uur claimen. Ook de uitkeringstermijn is van belang. Die termijn bepaalt hoe lang de verzekeraar de gevolgen van de bedrijfsstagnatie vergoedt, niet hoe lang de reparatie feitelijk duurt.
De precieze bewoordingen van de polis zijn leidend. Daarbij verdienen niet alleen het polisblad en de algemene voorwaarden aandacht, maar ook clausules, aanvullende dekkingen en bijzondere afspraken met de tussenpersoon. Een ruime omschrijving op een offerte of in een gesprek is iets anders dan de contractuele dekking.
De eerste dagen na de storm zijn juridisch bepalend
Na een storm moet een ondernemer eerst de schade beperken en de onderneming waar mogelijk draaiend houden. Dat is vanzelfsprekend, maar het heeft ook betekenis voor de verzekeringsclaim. Verzekeringsvoorwaarden bevatten meestal een verplichting om schade zoveel mogelijk te voorkomen of te verminderen.
Dat betekent niet dat een ondernemer onredelijke uitgaven moet doen of een onveilige situatie moet accepteren. Wel mag worden verwacht dat hij bijvoorbeeld noodafdichting regelt, voorraad veiligstelt, werkzaamheden verplaatst als dat mogelijk is en onderzoekt of tijdelijk elders kan worden geproduceerd of opgeslagen. Extra kosten die aantoonbaar bijdragen aan beperking van het verlies kunnen onder omstandigheden voor vergoeding in aanmerking komen. Ook hier is de polis doorslaggevend.
Tegelijk is documenteren essentieel. Maak direct foto’s en video’s van het pand, de beschadigde zaken en eventuele wateroverlast. Bewaar offertes, facturen en correspondentie met herstelbedrijven. Leg vast wanneer de bedrijfsvoering stilviel, welke orders niet konden worden uitgevoerd en welke alternatieven zijn geprobeerd. Een later opgesteld overzicht zonder onderliggende stukken roept sneller vragen op dan een dossier dat vanaf de eerste dag is bijgehouden.
De oorzaak moet helder blijven
Bij stormschade kan de verzekeraar onderzoek doen naar de oorzaak. Was er daadwerkelijk storm in de zin van de polisvoorwaarden? Is schade ontstaan door wind, door regeninslag of door achterstallig onderhoud? Is een lekkage door de storm veroorzaakt, of was die al aanwezig?
Die vragen kunnen zwaar wegen, maar zij betekenen niet dat een verwijzing naar onderhoud het einde van de zaak is. Er moet worden gekeken naar de concrete feiten, de technische bevindingen en de verhouding tussen een eventuele bestaande kwetsbaarheid en de storm. Een gebrek aan onderhoud kan relevant zijn, maar de verzekeraar zal zijn standpunt wel moeten kunnen onderbouwen. Soms is aanvullend technisch onderzoek nodig.
Bedrijfsschade berekenen is meer dan omzet optellen
De schadeberekening vraagt om een vergelijking tussen de werkelijke bedrijfsresultaten en de situatie zonder storm. Daarbij wordt meestal gekeken naar omzet, brutowinst, vaste lasten, variabele kosten en eventuele besparingen tijdens de stilstand. De methode in de polis is daarbij bepalend.
Een omzetdaling is bijvoorbeeld niet altijd gelijk aan de verzekerde bedrijfsschade. Als bepaalde inkoopkosten of transportkosten wegvallen doordat minder wordt verkocht, moeten die bespaarde variabele kosten vaak worden verrekend. Daar staat tegenover dat vaste kosten, zoals huur, salarissen en leaseverplichtingen, in veel ondernemingen gewoon doorlopen. De vraag is welke posten volgens de verzekerde som en de polisformule meetellen.
Vergelijken met dezelfde periode in het voorafgaande jaar kan nuttig zijn, maar is niet altijd voldoende. Een onderneming met een sterk seizoen, recente groei, een nieuw contract of een veranderde markt heeft meer nodig dan een eenvoudige jaar-op-jaarvergelijking. Ook reeds geplaatste orders, historische marges, begrotingen en verkoopprognoses kunnen relevant zijn. De onderbouwing moet realistisch zijn: niet te voorzichtig, maar ook niet gebaseerd op verwachtingen die niet met stukken kunnen worden gedragen.
Vier verweren die vaak terugkomen
In een dossier over bedrijfsschade na storm komen bepaalde standpunten geregeld terug. Het eerste is dat geen sprake zou zijn van een gedekte oorzaak. Dan draait het geschil om de storm, de technische oorzaak en de uitleg van de voorwaarden.
Het tweede verweer is dat een deel van de omzetdaling ook zonder storm zou zijn ontstaan. Denk aan personeelstekort, een teruglopende markt of leveringsproblemen. In dat geval hoeft de claim niet volledig te vervallen, maar moet het verlies zo goed mogelijk worden uitgesplitst. Alleen het verlies dat voldoende verband houdt met de gedekte schade komt voor vergoeding in beeld.
Een derde discussie betreft onvoldoende schadebeperking. De verzekeraar kan stellen dat de ondernemer eerder een noodlocatie had moeten huren of klanten sneller had moeten informeren. Of dat standpunt houdbaar is, hangt af van wat in de omstandigheden redelijkerwijs mogelijk was. Achteraf is een alternatief vaak eenvoudiger te bedenken dan op de dag van de storm.
Ten slotte ontstaat regelmatig verschil van mening over de cijfers. Een verzekeraar kan een expert inschakelen die een lagere brutowinst of kortere herstelduur aanneemt. De ondernemer hoeft die berekening niet zonder meer te volgen. Het is verstandig om de uitgangspunten, gebruikte cijfers en weggelaten posten kritisch te laten controleren.
Een expertiserapport is niet altijd het laatste woord
Bij omvangrijke schade wordt vaak een schade-expert ingeschakeld. Die expert onderzoekt de oorzaak, beoordeelt de materiële schade en berekent soms ook de bedrijfsschade. De bevindingen kunnen richtinggevend zijn, maar de waarde ervan hangt af van de opdracht, de beschikbare informatie en de toegepaste methode.
Lees een rapport daarom niet alleen op de einduitkomst. Controleer of de juiste omzetperiode is gebruikt, of rekening is gehouden met seizoensinvloeden en of de herstelduur aansluit bij de praktijk. Kijk ook naar de vraag welke oorzaak de expert als uitgangspunt neemt. Een onjuist uitgangspunt werkt door in de hele schadeberekening.
Afhankelijk van de polis en de omvang van het conflict kan een eigen deskundige of een contra-expert wenselijk zijn. De kosten daarvan worden niet altijd volledig vergoed. Toch kan zo’n onderzoek waardevol zijn als de technische oorzaak of de financiële omvang van de schade wezenlijk wordt betwist. Die afweging vraagt om een vergelijking tussen de kosten, het mogelijke verschil in uitkering en de beschikbare bewijspositie.
Wanneer juridische bijstand verstandig is
Juridische hulp is vooral zinvol wanneer de verzekeraar dekking afwijst, een beroep doet op een uitsluiting of een bedrag aanbiedt dat onvoldoende gemotiveerd lijkt. Ook wanneer meerdere oorzaken door elkaar lopen, kan een scherpe analyse voorkomen dat een ondernemer zijn claim te beperkt formuleert of zich te snel neerlegt bij een voorlopig standpunt.
Een verzekeringsgeschil gaat niet alleen over de vraag wie gelijk heeft. Timing en formulering spelen mee. Een onvolledige reactie op vragen van de verzekeraar kan tot vertraging leiden, terwijl een te snelle instemming met een schaderegeling later moeilijk te herstellen is. BBS Advocaten beoordeelt in dergelijke situaties de polis, de correspondentie, het bewijs en de schadeberekening vanuit het belang van de verzekerde.
Na een storm is de behoefte aan herstel begrijpelijk groot. Juist dan helpt het om de schade niet alleen op te ruimen, maar ook zorgvuldig vast te leggen. Een goed opgebouwd dossier geeft ruimte om weer vooruit te kijken, zonder uw aanspraak op een passende verzekeringsuitkering uit het oog te verliezen.