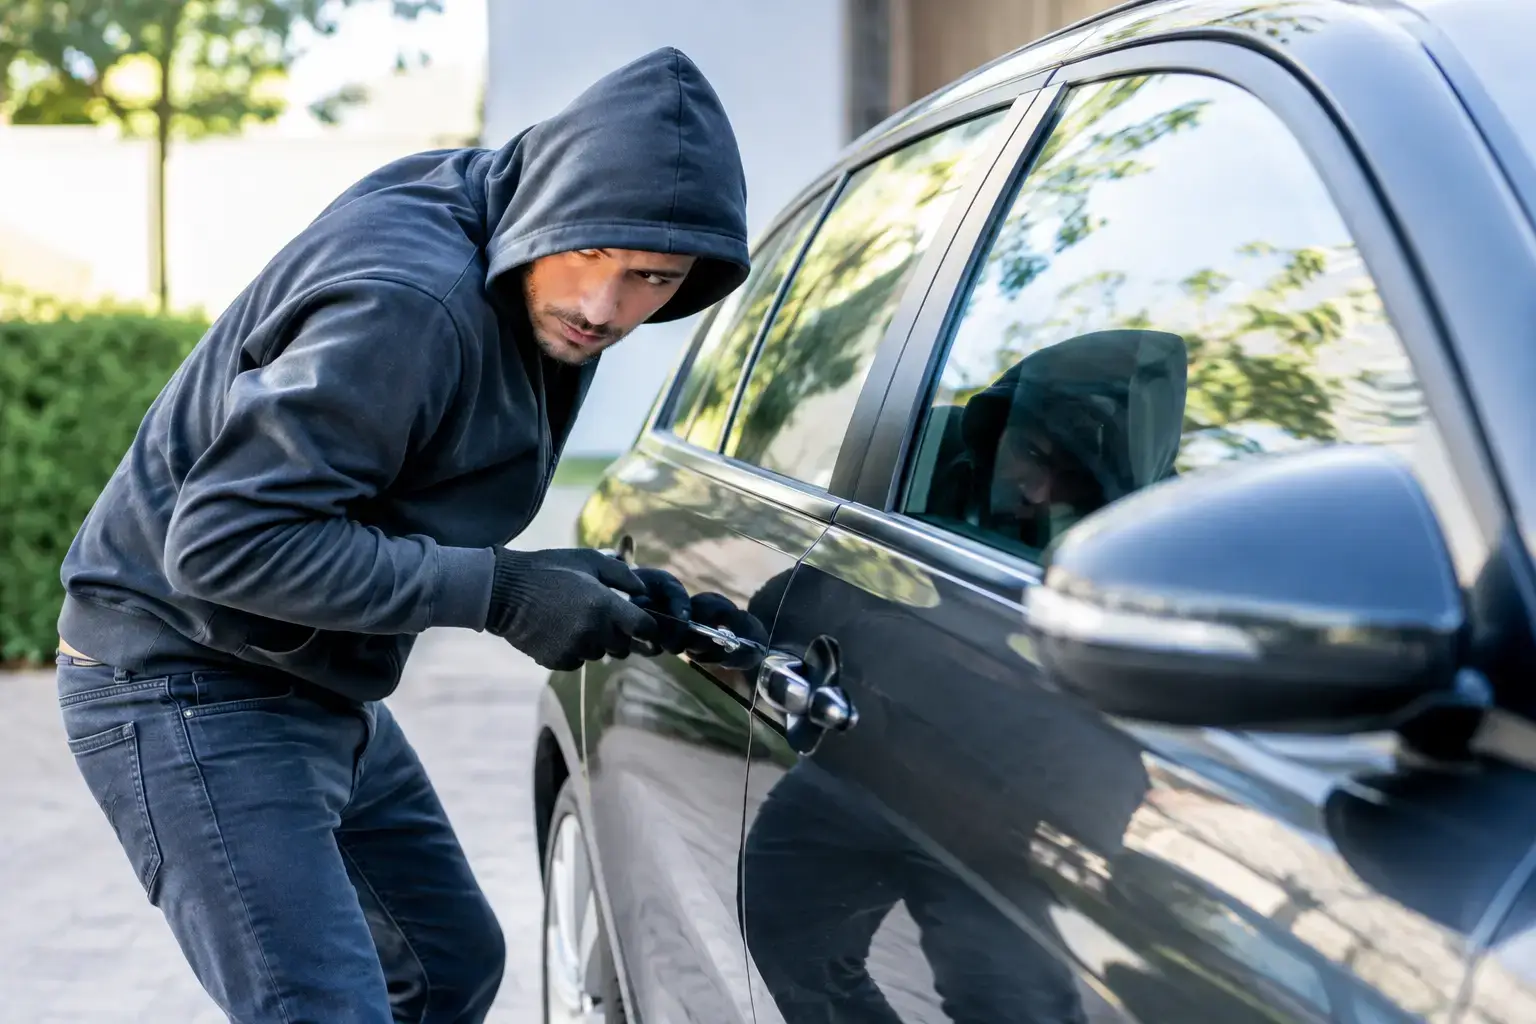
Een opengebroken deur, een verdwenen laptop uit de auto of voorraad die na een inbraak niet meer in het bedrijf ligt: de schade is direct voelbaar. Juist dan blijkt dat polisdekking bij diefstal meer inhoudt dan de geruststellende gedachte dat u ‘verzekerd bent’. De precieze dekking hangt af van de gekozen verzekering, de polisvoorwaarden en de omstandigheden waaronder de goederen zijn verdwenen.
Een verzekeraar mag een claim niet alleen afwijzen met de mededeling dat diefstal niet is bewezen of dat een voorwaarde is geschonden. Tegelijk is ook niet iedere vermissing een verzekerde diefstal. Wie een afwijzing ontvangt, doet er daarom goed aan de motivering en de polisvoorwaarden zorgvuldig naast elkaar te leggen.
Wat polisdekking bij diefstal werkelijk betekent
De polis is het uitgangspunt. Daarin staat welke gebeurtenis is verzekerd, welke goederen onder de verzekering vallen, tot welk bedrag dekking bestaat en welke uitzonderingen gelden. Bij een inboedelverzekering is diefstal uit de woning vaak gedekt, maar kunnen voor sieraden, contant geld, elektronica of kostbaarheden afzonderlijke maximumbedragen gelden. Bij een bedrijfsverzekering kunnen inventaris, voorraad en apparatuur anders zijn verzekerd dan goederen die zich buiten het bedrijfspand bevinden.
Ook het soort verzekering maakt verschil. Een WA-autoverzekering vergoedt schade aan anderen, maar biedt geen dekking voor diefstal van de eigen auto. Daarvoor is doorgaans een beperkt casco- of volledig cascodekking nodig. Bij een reisverzekering kan bagagediefstal zijn meeverzekerd, terwijl een afzonderlijke elektronica- of kostbaarhedenverzekering ruimere voorwaarden kan kennen.
Let vooral op het onderscheid tussen diefstal, inbraak en vermissing. Veel polissen omschrijven inbraak als het wederrechtelijk binnendringen na braak, verbreking of het gebruik van valse sleutels. Zijn er geen braaksporen, dan betekent dat niet automatisch dat er geen dekking bestaat. Het kan wel van belang zijn als de polis voor de betreffende dekking expliciet braak vereist. De vraag is dus niet alleen óf iets is verdwenen, maar ook onder welke omstandigheden.
De voorwaarden die vaak tot discussie leiden
Verzekeraars stellen voorwaarden om het risico te begrenzen. Dat is op zichzelf toegestaan, maar voorwaarden moeten wel duidelijk zijn en op de juiste manier worden toegepast. In diefstaldossiers ontstaan geschillen vaak over preventiemaatregelen, sleutels, bewijsmiddelen en de waarde van de gestolen zaken.
Preventie-eisen en beveiliging
In een polis kan staan dat ramen en deuren afgesloten moeten zijn, dat een alarmsysteem moet zijn ingeschakeld of dat kostbare goederen in een kluis moeten liggen. Voor ondernemers kunnen strengere beveiligingseisen gelden, bijvoorbeeld wanneer voorraad of apparatuur een bepaalde waarde vertegenwoordigt.
Niet iedere afwijking van zo’n eis rechtvaardigt echter een volledige afwijzing. Van belang is wat de voorwaarde precies zegt, of deze op de situatie van toepassing is en of de verzekeraar door de schending daadwerkelijk in een redelijk belang is geschaad. Ook kan relevant zijn of de gestelde beveiligingsmaatregel redelijkerwijs van u mocht worden verwacht. Een algemene verwijzing naar ‘onvoldoende voorzichtigheid’ is meestal geen voldoende onderbouwing.
Sleutels, auto’s en onbeheerde spullen
Diefstal uit een auto leidt geregeld tot discussie. Veel voorwaarden bevatten beperkingen voor bagage of apparatuur die zichtbaar in de auto lag, die ’s nachts in de auto is achtergelaten of die niet in een afgesloten kofferruimte was opgeborgen. Bij autodiefstal kan de verzekeraar vragen om alle originele sleutels en sleutelkaarten. Ontbreekt er een sleutel, dan volgt soms de suggestie dat de diefstal niet aannemelijk is of dat sprake is van onzorgvuldig handelen.
Dat zijn serieuze vragen, maar geen automatische eindconclusies. De verzekeraar moet zijn standpunt kunnen baseren op de polis en de feiten. Een ontbrekende sleutel kan om uitleg vragen, maar bewijst op zichzelf niet dat geen verzekerde diefstal heeft plaatsgevonden.
Waarde en eigendom van de goederen
Na de gebeurtenis ontstaat vaak een tweede discussie: wat is precies verdwenen en wat was de waarde? Aankoopbonnen, bankafschriften, serienummers, foto’s, garantiebewijzen en een recente inventarislijst kunnen hierbij helpen. Bij oudere zaken is de aankoopprijs niet altijd gelijk aan de schadevergoeding. Sommige polissen vergoeden nieuwwaarde, andere dagwaarde of een bedrag met een maximum per voorwerp of categorie.
Ontbrekende bonnen betekenen niet zonder meer dat een claim kansloos is. Zeker bij spullen die al jaren in bezit zijn, is volledig schriftelijk bewijs niet altijd beschikbaar. Een consistente verklaring, foto’s, getuigenverklaringen en gegevens uit administratie of e-mail kunnen gezamenlijk voldoende gewicht hebben.
Wat u na een diefstal direct moet doen
Een tijdige en zorgvuldige reactie beperkt niet alleen verdere schade, maar versterkt ook uw positie in het dossier. Doe zo snel mogelijk aangifte en bewaar het proces-verbaal of het registratienummer. Meld de schade vervolgens bij de verzekeraar en beschrijf de feiten feitelijk: wanneer ontdekte u de diefstal, waar bevonden de goederen zich, wie had toegang en welke sporen waren zichtbaar?
Maak foto’s van braakschade, de ruimte, kapotte sloten en eventuele achtergebleven spullen. Laat herstelwerkzaamheden niet onnodig lang wachten, maar leg de situatie eerst goed vast. Bewaar ook offertes en facturen van noodherstel. Bij een bedrijf is het verstandig om direct een overzicht te maken van de ontbrekende voorraad, bedrijfsmiddelen en de mogelijke gevolgen voor de bedrijfsvoering.
Wees terughoudend met speculaties. Een verklaring als ‘waarschijnlijk was de deur niet goed op slot’ kan later zwaar wegen, ook wanneer u dat op het moment zelf niet zeker weet. Corrigeer een onjuiste of onvolledige registratie meteen schriftelijk. U hoeft geen juridisch verhaal te schrijven, maar wel een zorgvuldig en controleerbaar feitenoverzicht te geven.
Wanneer mag een verzekeraar dekking afwijzen?
Een afwijzing kan terecht zijn wanneer de gebeurtenis buiten de verzekerde dekking valt, wanneer een duidelijke uitsluiting van toepassing is of wanneer sprake is van opzettelijke misleiding. Ook kan een verzekeraar onder omstandigheden gevolgen verbinden aan het te laat melden van schade of het niet verstrekken van informatie. Daarvoor is in veel gevallen wel nodig dat de verzekeraar hierdoor in een redelijk belang is geschaad.
Bij een verdenking van fraude ligt de lat hoog. Een verzekeraar mag vragen stellen, onderzoek laten doen en inconsistenties aan de orde stellen. Maar een vermoeden, een onhandige formulering of een ontbrekend document is niet hetzelfde als bewijs van opzet tot misleiding. Een fraudeverwijt kan verstrekkende gevolgen hebben, bijvoorbeeld voor toekomstige verzekeringen en registraties. Juist dan is een grondige beoordeling van het dossier noodzakelijk.
Lees een afwijzingsbrief daarom kritisch. Welke polisvoorwaarde noemt de verzekeraar? Is die voorwaarde daadwerkelijk onderdeel van uw overeenkomst? Welke feiten acht de verzekeraar bewezen, en op welke stukken baseert zij zich? Staat er alleen dat onvoldoende bewijs is geleverd, vraag dan concreet welk bewijs volgens de verzekeraar ontbreekt en waarom de reeds aangeleverde informatie onvoldoende zou zijn.
Een afwijzing is niet altijd het laatste woord
Verzekeringsvoorwaarden worden niet los van de rest van het dossier gelezen. De bewoordingen van de polis, de verwachtingen die partijen redelijkerwijs mochten hebben, de duidelijkheid van een uitsluiting en de concrete omstandigheden spelen allemaal een rol. Bij consumenten geldt bovendien dat onduidelijke bedingen niet zonder meer in het voordeel van de opsteller mogen uitpakken.
Dat betekent niet dat iedere afwijzing met succes kan worden bestreden. Soms sluit de polis de schade inderdaad uit, of is een verplichte beveiligingsmaatregel helder geformuleerd en niet nageleefd. Maar in andere zaken is de afwijzing te snel, te algemeen of gebaseerd op een uitleg die de voorwaarden niet dragen.
Vraag daarom het volledige schaderegelingsdossier op als de motivering onvolledig is. Reageer inhoudelijk op de argumenten van de verzekeraar en lever waar mogelijk aanvullende stukken aan. Maak duidelijk onderscheid tussen feiten die vaststaan en aannames van de verzekeraar. Bij een groot financieel belang, een fraudeverwijt of een principieel verschil over de uitleg van de polis kan gespecialiseerde juridische bijstand het verschil maken.
Een diefstal zet uw dagelijks leven of onderneming al genoeg onder druk. Als vervolgens discussie ontstaat over de uitkering, verdient u een beoordeling die niet alleen naar een losse polisregel kijkt, maar naar uw volledige situatie. BBS Advocaten staat verzekerden bij om die beoordeling scherp, zorgvuldig en met oog voor het praktische resultaat te voeren.